


Washington endurece la vigilancia sobre la triangulación comercial
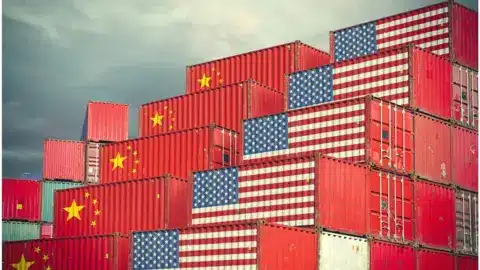
La Oficina de Política Comercial y Manufacturera de la Casa Blanca publicó en agosto de 2026 el informe The Great Transshipment Scam, que identifica más de 40 economías asociadas con un riesgo elevado de triangulación ilegal de mercancías vinculadas a China. El documento describe estas operaciones como reetiquetado, reempaque, refacturación, procesamiento menor o declaraciones falsas de origen, utilizadas para que bienes sujetos a mayores aranceles ingresen a Estados Unidos desde jurisdicciones con tratamiento más favorable.
El informe clasifica a las economías en tres niveles de exposición. En el nivel 1, de mayor exposición, están Canadá, la Unión Europea, India, Israel, Japón, México, Corea del Sur y Taiwán. En el nivel 2, centros manufactureros integrados con China, aparecen Brasil, Indonesia, Malasia, Tailandia, Turquía y Vietnam. Colombia se ubica en el nivel 3, junto a otras 22 economías descritas como destinos menores y oportunistas para el redireccionamiento de mercancías, entre ellas Argentina, Chile, Perú, Panamá y Costa Rica. El país aparece además, junto con Argentina, Brasil, Chile y Perú, dentro de los llamados “corredores latinoamericanos”, asociados con rutas por el Pacífico y el Atlántico, almacenamiento aduanero y ensamblaje regional.
Desde julio de 2025, las mercancías que la Oficina de Aduanas y Protección Fronteriza (CBP) determine que fueron trianguladas para evadir aranceles pueden quedar sujetas, además de los derechos y sanciones que normalmente correspondan, a un recargo adicional del 40% sobre su valor. Paralelamente, la administración ha reforzado la fiscalización aduanera y plantea usar herramientas de análisis de datos e inteligencia artificial para contrastar rutas comerciales, capacidad productiva, proveedores y transformación efectiva de los bienes antes de aceptar el origen declarado. La clasificación de Colombia en el nivel 3 no implica que el país esté siendo acusado de triangulación ilegal ni que sus exportaciones queden automáticamente sujetas a este recargo; señala, más bien, condiciones —mano de obra de menor costo, zonas francas, acceso portuario, capacidad de ensamblaje— que Washington considera susceptibles de ser utilizadas para ese fin.
Este mecanismo pone bajo escrutinio la estrategia de nearshoring y friendshoring que numerosas economías y empresas multinacionales han seguido desde 2018, cuando trasladaron etapas de producción hacia terceros países para diversificar sus cadenas de suministro y reducir su exposición a los aranceles impuestos a China. Washington busca ahora verificar que ese traslado corresponda a una transformación productiva real y no a un simple cambio de jurisdicción para conservar el acceso arancelario preferencial. En la medida en que logre imponer ese estándar, el nuevo mecanismo puede elevar el costo de las estrategias de relocalización que no estén respaldadas por producción efectiva, en cualquier país que participe de ellas.
A partir de este diagnóstico, vale la pena preguntarse qué significa para Colombia estar en esta posición dentro del mapa de riesgo de Washington, y qué papel puede jugar el país en la reorganización de cadenas globales que ese mismo mecanismo está acelerando.
Colombia, en una posición distinta
La vigilancia estadounidense responde a un problema de cumplimiento comercial. Que Colombia esté en la categoría 3 es una buena noticia, pues las empresas exportadoras no entrarán directamente a demostrar producción o asumir penalidad. No obstante eleva un cuestionamiento profundo: Colombia sigue en el nivel bajo de producción industrial orientada a las exportaciones y en la región comparte categoría con países de baja industrialización y con vocación agrícola como Chile, Argentina, Costa Rica o Perú.
La participación del país en las cadenas globales de valor es reducida y su estructura productiva no alcanza la escala manufacturera de países como México, Vietnam o Malasia, a pesar de tener una fuerza industrial diversificada y ser importador fuerte de insumos, especialmente de China. China fue el principal origen de las importaciones colombianas en el primer semestre de 2026, con 28,5% del total y compras por US$10.837,2 millones CIF, 23,3% más que un año antes.
No obstante esta transformación suele orientarse al mercado nacional y poco de esta producción termina efectivamente en mercados internacionales. En junio de 2026, los combustibles y productos de industrias extractivas representaron 42,6% de las exportaciones colombianas, mientras que las manufacturas aportaron 21,5%. La composición exportadora continúa, por tanto, concentrada en sectores primarios, mientras que la producción industrial tiene una participación menor en la generación de ventas externas.
Esta coyuntura conecta con un debate de más largo aliento: cómo insertar al país en cadenas globales de valor a través de una mayor transformación productiva, en lugar de limitarse a ser un punto de paso de mercancías. No se trata de un objetivo nuevo: los últimos gobiernos han impulsado, con distinto enfoque y resultados, agendas orientadas en esa dirección (desde el Conpes de internacionalización durante el gobierno de Duque hasta el Conpes de reindustrialización del gobierno de Petro), y el régimen de zonas francas del país responde, en principio, a ese mismo propósito de atraer inversión y producción con proyección exportadora.
Una base manufacturera todavía limitada
Que Colombia no sea hoy un foco prioritario de triangulación no refleja necesariamente una fortaleza, sino la escala todavía reducida de su aparato manufacturero. La preocupación de fondo es otra: el escrutinio de Washington no se limita a las economías con mayor volumen de comercio con China, sino que apunta a cualquier manufactura elaborada con insumos chinos, independientemente de dónde se ensamble o de qué tan grande sea esa operación. Esto implica que, en la medida en que Colombia amplíe su base industrial apoyándose en insumos, maquinaria o componentes chinos —como ya sugiere el crecimiento de las importaciones de vehículos y computadores portátiles registrado por el DANE—, podría enfrentar un escrutinio creciente más adelante, incluso si permanece por fuera de los niveles de mayor riesgo.
La meta planteada por Analdex en su iniciativa «Colombia Futuro Exportador: Ruta 2030» de alcanzar US$100.000 millones en exportaciones para 2030 muestra la dimensión del desafío: duplicar aproximadamente el valor exportado exige ampliar la oferta de bienes y aumentar el peso de actividades con mayor transformación y valor agregado.
Una ventana para atraer producción
La misma transformación que preocupa a Washington puede generar una oportunidad para países que logren atraer nuevas etapas productivas. Las nuevas inversiones deberán asegurarse de hacer una efectiva transformación y transferencia de tecnología y conocimiento en los países anfitriones.
China cuenta con empresas, proveedores, maquinaria y cadenas industriales capaces de producir a gran escala. Para Colombia, la posibilidad de atraer parte de esa capacidad podría contribuir a ampliar su oferta exportadora, siempre que la inversión esté vinculada con producción efectiva dentro del país.
El punto central está en la naturaleza de esa inversión. Una fábrica que transforma materias primas, ensambla componentes, incorpora proveedores locales y genera empleo y capacidades productivas tiene un efecto económico diferente al de una operación dedicada principalmente al almacenamiento, distribución o reexportación.
Para Colombia, algunos espacios parecen más realistas que otros. Entre ellos están la agroindustria y procesamiento de alimentos, químicos y plásticos, metalmecánica, transformación de materiales, equipos eléctricos, autopartes y manufactura ligera. Son actividades en las que el país puede aprovechar recursos y mercados existentes mientras desarrolla capacidades industriales adicionales.
La apuesta por manufacturas de mayor complejidad tecnológica puede formar parte de una estrategia de largo plazo, pero difícilmente constituiría el primer paso. El objetivo inmediato debería ser identificar segmentos en los que la inversión extranjera pueda integrarse con proveedores colombianos y generar nuevas capacidades exportadoras.
El origen sí importa
Aquí aparece uno de los elementos centrales de la discusión sobre triangulación: la inversión extranjera no convierte automáticamente un producto en colombiano.
El Tratado de Libre Comercio entre Colombia y Estados Unidos establece reglas de origen específicas según el producto. Estas pueden exigir cambios determinados en la clasificación arancelaria, contenido regional u otros requisitos establecidos para cada mercancía. La certificación de origen utilizada para acceder a preferencias arancelarias contempla, entre otros elementos, el criterio de origen y, cuando corresponde, el contenido de valor regional.
Esto significa que atraer una empresa china para producir en Colombia puede abrir una oportunidad de acceso al mercado estadounidense, pero ese acceso dependerá de que la producción cumpla efectivamente las reglas aplicables. Cambiar el empaque, realizar un ensamblaje básico, almacenar una mercancía o realizar operaciones menores no equivale a desarrollar una base manufacturera colombiana.
La discusión sobre triangulación, por tanto, puede servir también para poner sobre la mesa una cuestión industrial: cuánto valor se genera realmente en Colombia y cuánto de la cadena productiva permanece en el exterior.
Este estándar no es del todo ajeno a lo que ya opera en el país: la DIAN ejerce un control riguroso sobre el contenido de valor regional y los demás criterios de origen que sustentan el acceso a las preferencias arancelarias. Lo que cambia con el nuevo enfoque estadounidense es el objeto de la atención: Washington no vigila el comercio de insumos chinos en sí mismo, sino específicamente a los países que reciben inversión china orientada a procesos de transformación productiva. Visto así, el nuevo control no es solo un riesgo de cumplimiento, sino que también puede operar como un factor externo que obligue a precisar cuál es la estrategia colombiana para impulsar su industrialización y qué papel debe jugar en ella la inversión extranjera, china o de cualquier otro origen.
El cuello de botella está dentro de Colombia
La disponibilidad de capital extranjero es solamente una parte de la ecuación. Para que una empresa decida instalar una planta orientada a la exportación, debe encontrar condiciones competitivas para producir durante varios años: costos y confiabilidad del suministro eléctrico, infraestructura y logística, disponibilidad de trabajadores técnicos, disponibilidad de insumos que abastezcan la cadena de valor, tiempos de aprobación, seguridad y condiciones para la operación empresarial.
Esto adquiere mayor relevancia porque una inversión manufacturera no se decide únicamente con base en el tamaño del mercado colombiano. Su atractivo depende también de la posibilidad de utilizar el país como plataforma productiva para otros mercados, la estabilidad política y económica que proteja la inversión y ofrecer las condiciones adecuadas para el desarrollo de negocios.
Colombia ya cuenta con varios aspectos clave para ser un destino atractivo de inversión como acceso preferencial a 18 países y regiones, que en total cubren un mercado de 1500 millones de personas, una ubicación logística con acceso a dos océanos y una fuerza productiva orientada a la industria.
China como parte de la estrategia industrial
En este contexto, la relación económica con China adquiere una dimensión adicional.
Colombia ya mantiene una relación comercial profunda con el país asiático, pero caracterizada por una fuerte asimetría: las exportaciones colombianas hacia China están concentradas principalmente en productos minero-energéticos, metalúrgicos y agroindustriales, mientras las importaciones procedentes de China incluyen una amplia variedad de manufacturas, equipos, bienes de capital, productos tecnológicos e insumos industriales.
La cuestión para la política económica colombiana es si esa relación puede evolucionar parcialmente desde el intercambio de bienes hacia una mayor integración productiva.
Para ello, atraer inversión china es estratégico en aquellos sectores en los que exista complementariedad con las capacidades colombianas, posibilidades reales de exportación y capacidad de desarrollar en conjunto cadenas de suministro completas. El objetivo sería incorporar empresas y a sus proveedores en cadenas productivas locales, desarrollar capacidades técnicas y utilizar la inversión para ampliar la oferta exportadora.
Esto también exige una estrategia de selección. No toda inversión extranjera genera el mismo impacto y no toda actividad manufacturera responde a las necesidades de la economía colombiana. La prioridad debería estar en proyectos que aporten capital, tecnología, empleo, proveedores locales y acceso a mercados.
La política pública tiene aquí un margen concreto de acción: puede capitalizar la atracción de inversión productiva —incluida la china— si la orienta a fortalecer también la producción local de materias primas e insumos que hoy se importan, y no solamente las etapas finales de ensamblaje. Eso implica construir la cadena de valor de manera más completa dentro del país, de forma que la transformación productiva no dependa exclusivamente de componentes importados en el último tramo del proceso, sino que incorpore progresivamente eslabones nacionales aguas arriba. A su vez, debe contemplar incentivos a la inversión extranjera y asegurar de ofrecer garantías a proyectos de largo aliento.
En perspectiva
La vigilancia estadounidense sobre la triangulación comercial puede parecer, a primera vista, una advertencia para Colombia. También revela una transformación más amplia: la reorganización de las cadenas globales está generando una competencia por atraer producción. Colombia se enfrenta de ahora en adelante a los demás países que logren asegurar los mínimos atractivos para garantizar un buen desarrollo de negocios y acceso a mercados internacionales. En la región, países como Perú -con el puerto de Chancay que facilita el acceso de productos chinos- o Ecuador, -que acaba de firmar un TLC con China-, se presentan como competidores en este nuevo escenario.
Colombia tiene algunos de los elementos que buscan las empresas que reorganizan sus cadenas: ubicación geográfica, acceso preferencial al mercado estadounidense y europeo, y posibilidades de expansión hacia otros mercados. Sin embargo, todavía enfrenta varias brechas en capacidad manufacturera, infraestructura, logística, capital humano y cadenas de suministros.
China, por su parte, dispone de una escala industrial y unas cadenas de suministro que pueden complementar esas necesidades. El desafío consiste en convertir esa complementariedad en inversión productiva y no simplemente en mayores flujos comerciales.
Para Colombia, la oportunidad está en pasar de ser un posible corredor de reexportación a convertirse en un verdadero punto de producción. La discusión sobre triangulación puede ser, en ese sentido, el punto de partida de una conversación más amplia sobre política industrial, inversión extranjera y diversificación exportadora. Y justo en esta coyuntura, en donde se ha dado inicio a un nuevo gobierno, se debe evaluar la cooperación industrial a largo plazo para diferencias a los países que efectivamente pueden insertar a Colombia en la producción manufacturera internacional de los que buscan perpetuar al país como un proveedor de productos mineros y agrícolas.